EURUSD
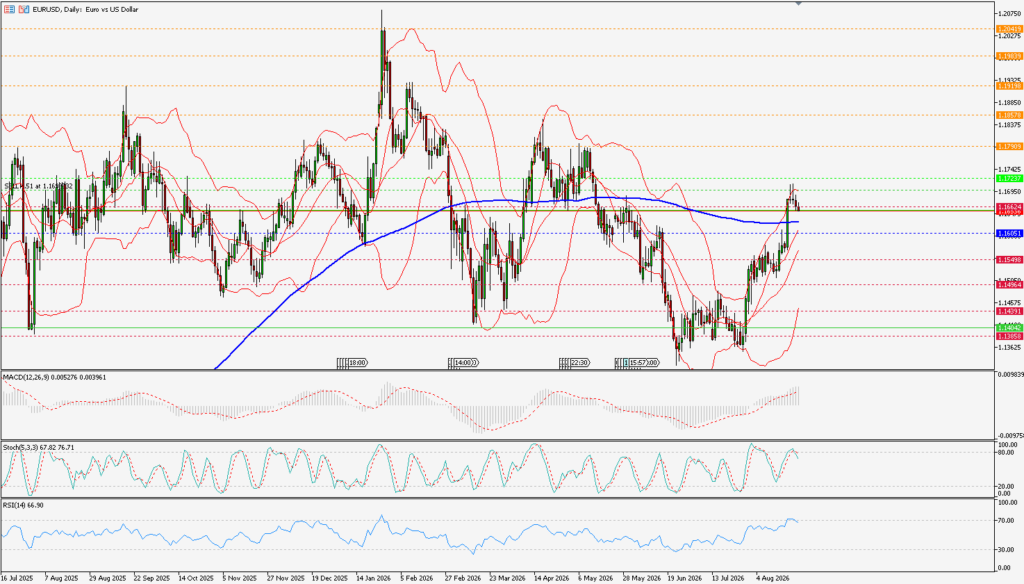
EUR/USD paritesi sabah seansında 1,1643 seviyelerinden işlem görerek 1,1650 desteğinin hemen altına sarkıyor ve bugün TSİ 15:30'da açıklanacak kritik ABD verileri öncesinde 1,1630 ara destek bölgesini test ediyor. Dolar Endeksi'nin (DXY) veri öncesi pozisyon ayarlamalarıyla hafif toparlanması paritede sınırlı bir kâr satışı baskısı yaratıyor.
Piyasaların ana odağı, Fed'in faiz indirim patikasının derinliğini netleştirecek olan ABD Çekirdek Kişisel Tüketim Harcamaları (PCE) Fiyat Endeksi ve 2. çeyrek GSYH büyüme revizyonuna çevrilmiş durumda. Çekirdek enflasyonun beklentilere paralel gelerek dezenflasyon sürecini teyit etmesi durumunda, Dolar bacağındaki gevşeme ile birlikte paritede 1,1680 – 1,1700 bandına doğru hızlı bir toparlanma atağı görülebilir.
Euro Bölgesi tarafında ise ECB yetkililerinin şahin-temkinli tonunu koruması ve Almanya imalat verilerindeki toparlanma işaretleri paritedeki düşüşleri 1,1600 üzerinde sınırlı tutan temel unsurlar olmaya devam ediyor. 1,1630 seviyesinin korunması halinde veri sonrasında yeniden 1,1680 ve 1,1710 dirençleri hedeflenebilir.
| DESTEK | 1.1630 | 1.1590 | 1.1550 |
| DİRENÇ | 1.1680 | 1.1715 | 1.1760 |
USDTRY
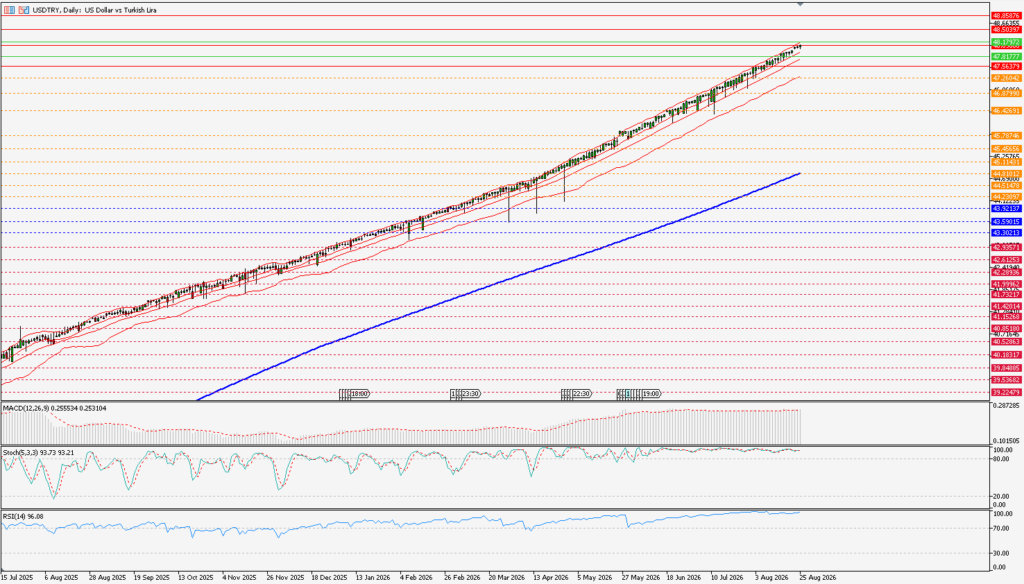
USD/TRY kuru sabah seansında 48,24 seviyelerinden işlem görerek 48,00 direncinin aşılmasının ardından yukarı yönlü hareketini hızlandırıyor ve tarihi zirve bölgesinde 48,30 ara direnç bandını test ediyor. TCMB'nin sıkı para politikası ve sterilizasyon adımlarına rağmen, ay sonu kurumsal döviz talebi ve ithalat ödemeleri kurdaki yukarı yönlü baskıyı canlı tutmaya devam ediyor.
Merkez Bankası, piyasadaki likidite fazlasını çekmek amacıyla TL depo alım ihaleleri ve zorunlu karşılık araçlarını etkin şekilde kullanmayı sürdürerek gecelik faizleri politika faizi etrafında tutmaya devam ediyor. Enflasyondaki katılığa karşı sürdürülen bu kararlı duruş ve TL mevduat getirilerinin yüksek seyri yerel para birimine destek sağlasa da şirketlerin döviz pozisyonu kapama talepleri kurda kademeli yükselişin sürmesinde ana belirleyici oluyor.
Küresel tarafta ise piyasaların odak noktası, bugün TSİ 15:30'da açıklanacak olan ABD Çekirdek PCE enflasyon verisine ve 2. çeyrek büyüme revizyonuna kilitlenmiş durumda. Fed'in Eylül toplantısında faiz indirim döngüsüne başlayacağına dair kuvvetli beklentiler Dolar Endeksi'ni (DXY) 101 bandında baskı altında tutsa da yurt içi döviz talebi kurda aşağı yönlü düzeltmelerin oldukça sınırlı kalmasına yol açıyor.
| DESTEK | 48.05 | 47.80 | 47.40 |
| DİRENÇ | 48.35 | 48.65 | 49.00 |
XAUUSD
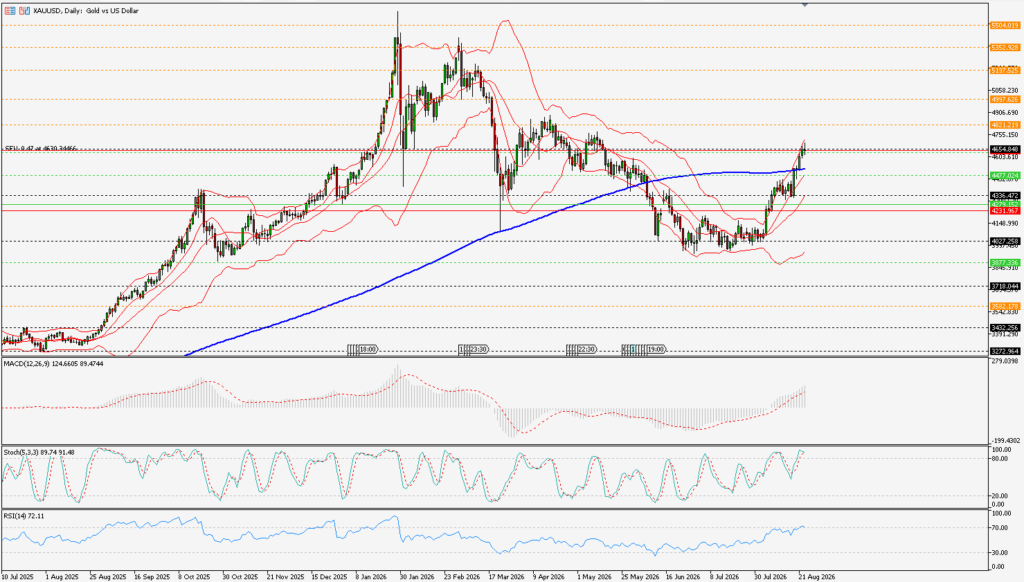
Ons Altın (XAU/USD) sabah seansında 4.575$ seviyelerine gerileyerek kritik $4.600$ psikolojik desteğinin altına sarkıyor ve bugün TSİ 15:30'da açıklanacak olan ABD Çekirdek PCE enflasyon verisi öncesinde $4.560$ – $4.570$ ara destek bölgesini test ediyor. Dolar Endeksi'nin (DXY) veri öncesi pozisyon ayarlamalarıyla toparlanma çabası ve tahvil getirilerindeki hafif yukarı yönlü tepki, sarı metalde kâr realizasyonlarını hızlandırmış görünüyor.
Piyasaların ana odağı, Fed'in Eylül ayı faiz indirimi büyüklüğüne ve yılın geri kalanındaki patikasına doğrudan yön verecek olan ABD Çekirdek Kişisel Tüketim Harcamaları (PCE) Fiyat Endeksi ve 2. çeyrek GSYH revizyonuna kilitlenmiş durumda. Verinin beklentilere paralel gelerek dezenflasyon sürecini teyit etmesi durumunda, Dolar bacağındaki olası gevşeme altın fiyatlarında $4.600$ eşiğine doğru hızlı bir toparlanma atağını tetikleyebilir.
Orta Doğu transit hatlarındaki jeopolitik riskler ile küresel merkez bankalarının rezerv çeşitlendirme amaçlı fiziki alımları, fiyatlardaki derin geri çekilmeleri sınırlayan ana kurumsal dinamikler olmayı sürdürüyor. $4.560$ seviyesi üzerinde kalıcılık sağlandığı takdirde veri sonrasında $4.600$ ve $4.630$ dirençleri yeniden hedeflenebilir.
| DESTEK | 4560 | 4530 | 4495 |
| DİRENÇ | 4600 | 4630 | 4665 |
XAGUSD
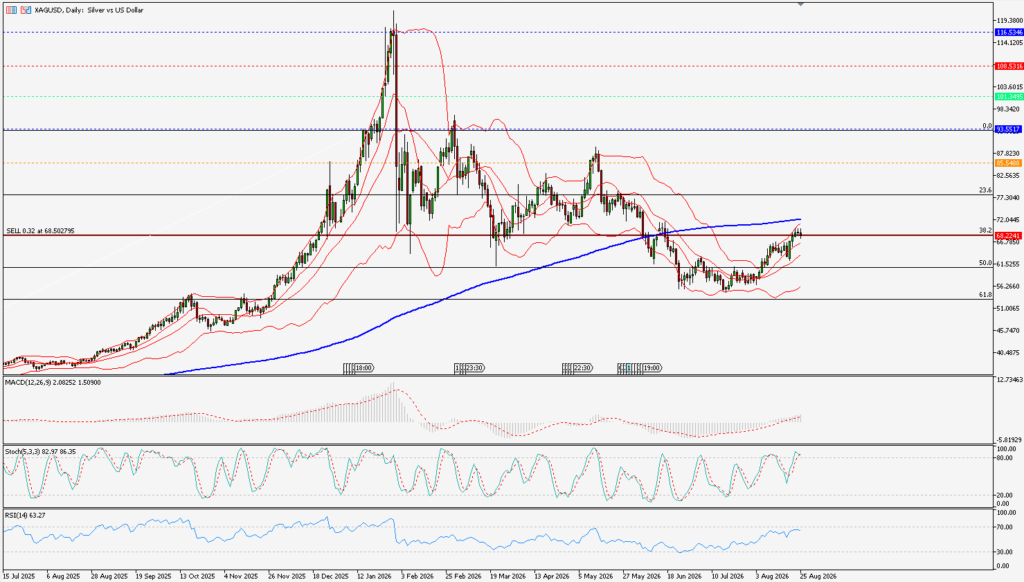
Gümüş (XAG/USD) sabah seansında $68,72 seviyelerinden işlem görerek $68,50$ desteğinin üzerinde dengeleniyor ve $69,00$ direnç bandını yeniden zorlama çabasını sürdürüyor. Bugün TSİ 15:30'da açıklanacak olan ABD Çekirdek PCE enflasyon verisi ve 2. çeyrek GSYH büyüme revizyonu öncesinde piyasalardaki temkinli duruş sürerken, altın tarafındaki geri çekilmeye kıyasla gümüşün daha dirençli bir profil çizdiği görülüyor.
Küresel piyasalarda günün ana odak noktası, Fed'in faiz indirim adımlarının büyüklüğünü belirleyecek olan ABD Temmuz ayı Çekirdek Kişisel Tüketim Harcamaları (PCE) Fiyat Endeksi verisine kilitlenmiş durumda. Beklentilere paralel veya ılımlı gelebilecek bir veri akışı, Dolar bacağındaki gevşemeyi destekleyerek değerli metallerde alım iştahını yeniden canlandırabilir ve paritede $69,20 – $69,80$ aralığına doğru yukarı yönlü alanı genişletebilir.
Endüstriyel tarafta ise güneş panelleri, elektrikli araç bataryaları ve yapay zekâ veri merkezleri altyapısından gelen fiziki talep, 2026 yılındaki yapısal arz açığını diri tutmaya devam ediyor. Sanayi kaynaklı düzenli fiziki alımlar ve vadeli taraftaki kurumsal talep, fiyatlardaki kâr satışlarını soğurarak $68,00$ seviyesi üzerinde güçlü bir taban oluşturuyor.
| DESTEK | 68.20 | 67.60 | 66.90 |
| DİRENÇ | 69.20 | 69.85 | 70.50 |
HAM PETROL
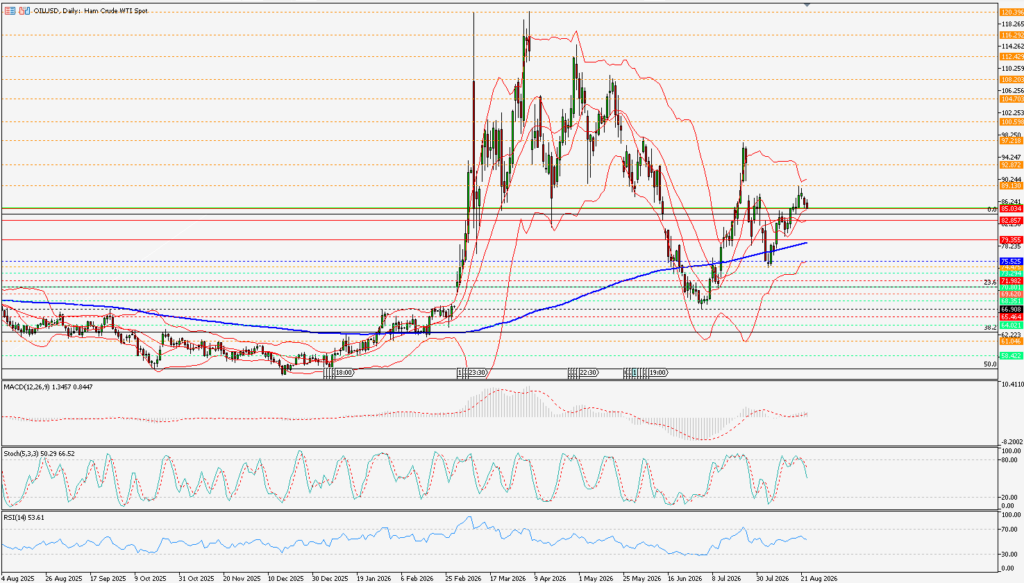
WTI Ham Petrol (OILUSD) sabah seansında $83,70 seviyelerinden işlem görerek $81,00 tabanından başlattığı toparlanma atağını $83,50 direncinin üzerine taşıyor ve yukarı yönlü ivmesini güçlendiriyor. Bugün TSİ 15:30'da açıklanacak olan kritik ABD Çekirdek PCE enflasyon verisi öncesinde piyasalardaki risk iştahının toparlanması ve zayıf Dolar bacağı petroldeki alımları desteklemeye devam ediyor.
Küresel piyasalarda günün ana odak noktası, Fed'in faiz indirim adımlarının büyüklüğüne yön verecek olan ABD Çekirdek Kişisel Tüketim Harcamaları (PCE) Fiyat Endeksi ve 2. çeyrek GSYH büyüme revizyonuna kilitlenmiş durumda. Dezenflasyon sürecini teyit edecek ılımlı bir veri akışı, Dolar Endeksi'ndeki (DXY) baskıyı artırarak ve küresel ekonomik aktiviteye dair güveni tazeleyerek enerji talebini canlı tutabilir.
Orta Doğu ve Hürmüz Boğazı rotasındaki bölgesel gerginliklerin yarattığı tedarik endişeleri ile fiziki piyasada devam eden vadeli kontrat primleri (backwardation), fiyatlardaki geri çekilmeleri sınırlandırarak güçlü bir kurumsal taban oluşturuyor. $83,00$ seviyesi üzerinde kalıcılık sağlandığı sürece veri sonrasında $84,50 – $85,20$ direnç koridoru hedeflenebilir.
| DESTEK | 82.80 | 81.90 | 81.00 |
| DİRENÇ | 84.50 | 85.30 | 86.20 |
NAS100
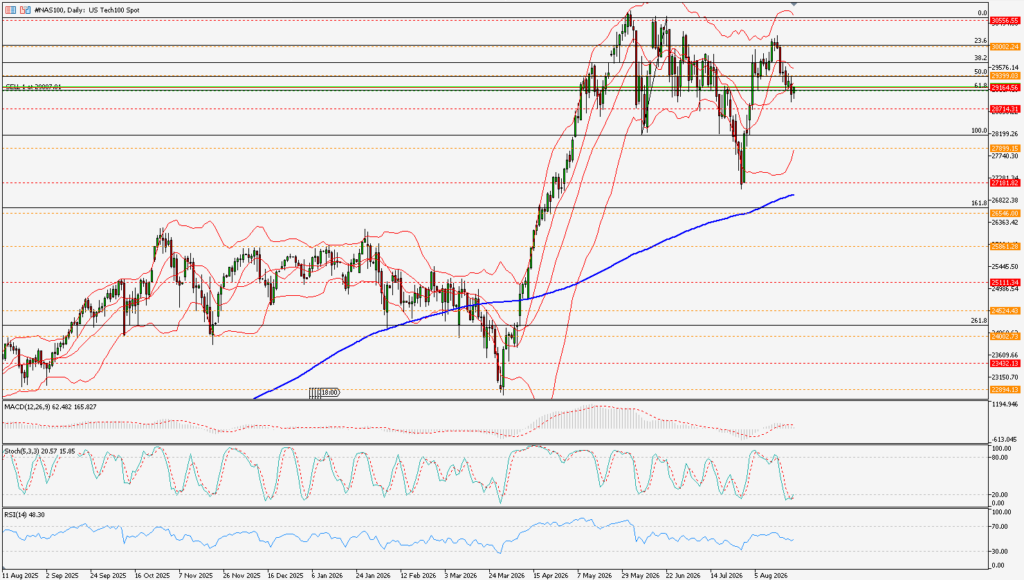
Nasdaq 100 vadeli endeksi sabah seansında 29.539 seviyelerinden işlem görerek 29.350 direncini net bir şekilde geride bırakıyor ve $29.500$ psikolojik eşiğinin üzerine yerleşerek yukarı yönlü ivmesini güçlendiriyor. Bugün TSİ 15:30'da açıklanacak olan kritik ABD Çekirdek PCE enflasyon verisi ve 2. çeyrek GSYH büyüme revizyonu öncesinde mega-cap teknoloji hisselerine gelen güçlü alım dalgası endeksteki risk iştahını belirgin şekilde artırıyor.
Piyasaların ana odak noktası, Fed'in Eylül ayı faiz indirim döngüsünün büyüklüğüne doğrudan yön verecek olan ABD Temmuz ayı Çekirdek Kişisel Tüketim Harcamaları (PCE) Fiyat Endeksi'ne kilitlenmiş durumda. Dezenflasyon sürecini teyit edecek ılımlı bir enflasyon verisi, tahvil getirilerindeki gevşemeyi destekleyerek faiz hassasiyeti yüksek teknoloji devlerinde ve yapay zekâ odaklı yarı iletken hisselerinde yukarı yönlü momentumu daha da tetikleyebilir.
Dip seviyelerden gelen güçlü kurumsal alımlar ve kısa pozisyon kapatma hareketleri, endeksin 29.500 üzerindeki kazanımlarını korumasını sağlıyor. 29.450 seviyesi üzerinde kalıcılığın sürmesi durumunda veri sonrasında 29.750 ve 30.000 psikolojik direnç hedefleri gündeme gelebilir.
| DESTEK | 29400 | 29180 | 28950 |
| DİRENÇ | 29750 | 30000 | 30250 |
